
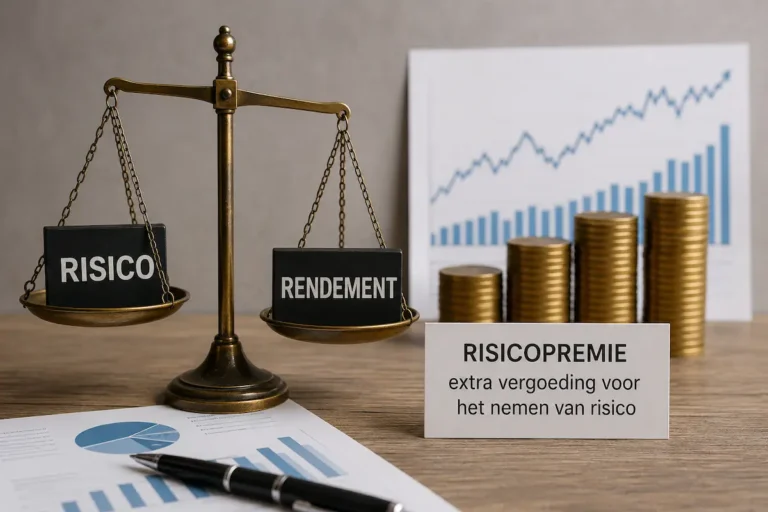
Wie in aandelen belegt, accepteert onzekerheid. Koersen kunnen stijgen, maar ook sterk dalen en het toekomstige rendement staat niet vast. Beleggers willen daarom doorgaans worden gecompenseerd voor het extra risico dat zij nemen. Die verwachte vergoeding wordt de risicopremie genoemd.
De risicopremie bij aandelen speelt een belangrijke rol bij het beoordelen van rendement en waardering. Het begrip klinkt technisch, maar het uitgangspunt is eenvoudig: hoe meer onzekerheid een belegger accepteert, hoe hoger het rendement dat hij in theorie zal verlangen.
Wat is de risicopremie bij aandelen?
De risicopremie is het extra rendement dat beleggers verwachten voor het aanhouden van een risicovolle belegging ten opzichte van een relatief veilige belegging.
Stel dat een relatief veilige belegging naar verwachting 2,5 procent per jaar oplevert. Voor aandelen vinden beleggers een verwacht rendement van bijvoorbeeld 7 procent passend. Het verschil van 4,5 procentpunt kan dan worden gezien als de risicopremie.
In vereenvoudigde vorm:
verwacht rendement op aandelen = risicovrije rente + risicopremie
De zogenoemde risicovrije rente vormt dus het vertrekpunt. In de praktijk worden daarvoor vaak rentes op staatsobligaties van financieel sterke landen gebruikt. Helemaal zonder risico is vrijwel geen enkele belegging, waardoor de term vooral als theoretische maatstaf moet worden gezien.
Ook de Europese Centrale Bank beschrijft de kosten van aandelen als een combinatie van een risicovrije rente en een aanvullende vergoeding die beleggers vragen voor het risico van aandelenbezit.
Waarom verlangen beleggers een extra rendement?
Aandelen geven geen zekerheid over de waarde van de belegging in de toekomst. Een onderneming kan groeien en meer winst maken, maar de resultaten kunnen ook tegenvallen.
Daar komen verschillende onzekerheden bij kijken. Denk aan economische recessies, veranderende rente, nieuwe concurrentie, politieke ontwikkelingen, veranderende regelgeving of problemen binnen een onderneming.
Een belegger kan een deel van die onzekerheid vermijden door voor minder risicovolle beleggingen te kiezen. Om aandelen toch aantrekkelijk te maken, moet daar in theorie een hoger verwacht rendement tegenover staan.
Die extra vergoeding is de risicopremie.
Dat betekent overigens niet dat een belegger deze premie ieder jaar daadwerkelijk ontvangt. Het gaat om een verwacht extra rendement over een langere periode. In afzonderlijke jaren kunnen aandelen juist grote verliezen opleveren.
De risicopremie is niet altijd even hoog
De risicopremie verandert voortdurend. Beleggers denken immers niet altijd hetzelfde over risico.
Wanneer het vertrouwen groot is en beleggers optimistisch zijn over de economie en bedrijfswinsten, zijn zij soms bereid aandelen te kopen tegen hogere waarderingen. De extra vergoeding die zij voor risico verlangen kan daardoor afnemen.
In perioden van onzekerheid kan het tegenovergestelde gebeuren. Beleggers worden voorzichtiger en willen een hogere vergoeding voor het risico dat zij nemen.
Een hogere verlangde risicopremie betekent daardoor niet automatisch dat aandelen aantrekkelijker zijn. Zij kan juist ontstaan doordat beleggers meer gevaren zien en daarom alleen tegen lagere koersen bereid zijn aandelen te bezitten.
Welke rol speelt de rente?
De rente is belangrijk omdat beleggers verschillende mogelijkheden met elkaar vergelijken.
Als relatief veilige beleggingen nauwelijks rendement opleveren, kunnen aandelen aantrekkelijker worden. Beleggers hoeven dan mogelijk minder extra rendement te ontvangen om het hogere risico van aandelen te accepteren.
Stijgt de rente op veilige obligaties sterk, dan verandert die afweging. Een belegger kan dan een hoger rendement ontvangen zonder hetzelfde aandelenrisico te nemen.
Om aandelen aantrekkelijk te houden, kan het vereiste rendement op aandelen daarom eveneens stijgen.
Dat hoeft niet uitsluitend via een hogere risicopremie te gebeuren. Ook wanneer de risicopremie gelijk blijft, zorgt een hogere risicovrije rente al voor een hoger vereist totaalrendement.
Wat betekent een hogere risicopremie voor aandelenkoersen?
De risicopremie hangt nauw samen met de waardering van aandelen.
De waarde van een aandeel wordt uiteindelijk mede bepaald door de toekomstige inkomsten die beleggers van een onderneming verwachten. Hoe hoger het rendement dat beleggers eisen, hoe minder zij vandaag bereid zijn te betalen voor dezelfde toekomstige opbrengsten.
Stel dat twee beleggers exact dezelfde winstontwikkeling verwachten. De eerste vindt een verwacht rendement van 6 procent voldoende, terwijl de tweede vanwege grotere onzekerheid minimaal 9 procent verlangt.
De tweede belegger zal in principe een lagere prijs voor het aandeel willen betalen.
Wanneer de verlangde risicopremie in de markt stijgt, kan daardoor neerwaartse druk op aandelenwaarderingen ontstaan. Bij een dalende risicopremie kan juist ruimte ontstaan voor hogere waarderingen, zolang andere factoren gelijk blijven.
Verwacht rendement is iets anders dan werkelijk rendement
Bij de risicopremie is het belangrijk onderscheid te maken tussen verwacht en gerealiseerd rendement.
Als beleggers vooraf een risicopremie van bijvoorbeeld 4 procentpunt verlangen, betekent dat niet dat aandelen het komende jaar precies 4 procentpunt beter zullen presteren dan veilige obligaties.
De beurs kan veel sterker stijgen, maar ook dalen.
Pas achteraf kan worden vastgesteld welk rendement werkelijk is behaald. Zelfs over meerdere jaren kan het gerealiseerde rendement sterk afwijken van wat beleggers oorspronkelijk verwachtten.
De risicopremie moet daarom niet worden gezien als een rentevergoeding die automatisch wordt uitgekeerd. Het is vooral een manier om de verhouding tussen risico en vereist rendement te begrijpen.
Is de risicopremie exact te berekenen?
Er bestaat geen getal dat op ieder moment met zekerheid de juiste risicopremie aangeeft.
Een deel van het probleem is dat verwachtingen niet rechtstreeks zichtbaar zijn. Onderzoekers en beleggers gebruiken daarom verschillende methoden om een risicopremie te schatten.
Een eenvoudige historische benadering vergelijkt bijvoorbeeld het rendement van aandelen over een lange periode met dat van staatsobligaties. Het verschil kan een indruk geven van de premie die aandelen in het verleden hebben opgeleverd.
Maar het verleden hoeft niets te zeggen over de premie die beleggers op dit moment verlangen.
Andere methoden proberen de verwachte risicopremie af te leiden uit actuele aandelenkoersen, winstverwachtingen, dividenden en rentestanden. Ook daarbij zijn aannames nodig.
Een berekende risicopremie blijft daarom altijd een schatting.
Marktrisico en het risico van één aandeel
De algemene risicopremie voor aandelen moet bovendien worden onderscheiden van het specifieke risico van een afzonderlijke onderneming.
Een brede aandelenmarkt bestaat uit veel bedrijven. Problemen bij één onderneming hebben daardoor maar een beperkte invloed op het geheel.
Wie slechts één of enkele aandelen bezit, loopt daarnaast ondernemingsspecifiek risico. Een bedrijf kan bijvoorbeeld marktaandeel verliezen, met een mislukte investering worden geconfronteerd of financiële problemen krijgen.
Door beleggingen over meerdere bedrijven, sectoren en eventueel landen te spreiden, kan een deel van dat specifieke risico worden verminderd.
Het algemene risico dat aandelenmarkten als geheel dalen, verdwijnt daarmee niet. Juist voor het dragen van dat bredere marktrisico is de aandelenrisicopremie een belangrijk begrip.
Hoe kan een belegger de risicopremie gebruiken?
Voor particuliere beleggers is de risicopremie vooral nuttig als denkkader.
Wanneer aandelen sterk zijn gestegen terwijl winstverwachtingen nauwelijks veranderen, kan het zijn dat beleggers bereid zijn minder vergoeding voor risico te accepteren. De waardering wordt dan kwetsbaarder wanneer het sentiment omslaat.
Andersom kunnen lage koersen tijdens onzekere perioden samengaan met een hogere verlangde risicopremie.
Dat betekent niet dat op basis van de risicopremie eenvoudig koop- of verkoopsignalen kunnen worden gegeven. De premie is niet rechtstreeks waarneembaar en verschillende berekeningen kunnen tot andere uitkomsten komen.
Het begrip helpt vooral om te begrijpen waarom aandelenkoersen niet alleen reageren op bedrijfswinsten. Ook rente, onzekerheid en de bereidheid van beleggers om risico te nemen hebben invloed op de prijs die zij voor aandelen willen betalen.
Risicopremie zegt iets over de prijs van onzekerheid
De risicopremie bij aandelen is uiteindelijk de vergoeding die beleggers verlangen voor het accepteren van onzekerheid bovenop het rendement van een relatief veilige belegging.
Die premie staat niet vast. Zij kan stijgen wanneer beleggers voorzichtiger worden en dalen wanneer de bereidheid om risico te nemen toeneemt.
Daarmee vormt de risicopremie een belangrijke schakel tussen rente, risico, verwacht rendement en aandelenwaarderingen. Voor beleggers is het vooral een nuttig begrip om beter te begrijpen waarom dezelfde toekomstige bedrijfswinsten onder verschillende marktomstandigheden toch tot heel andere aandelenkoersen kunnen leiden.