
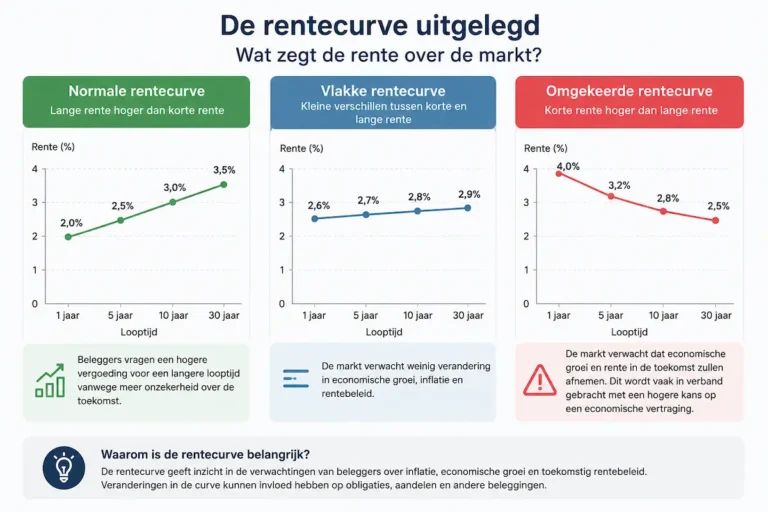
Rente is niet één vast percentage. Voor geld dat enkele maanden wordt uitgeleend kan een andere rente gelden dan voor een lening met een looptijd van tien of twintig jaar. Wanneer deze verschillende rentes naast elkaar worden gezet, ontstaat de rentecurve.
Voor beleggers is die curve interessant omdat zij informatie bevat over verwachtingen rond inflatie, economische groei en toekomstig rentebeleid. Vooral veranderingen in de vorm van de rentecurve krijgen daarom regelmatig aandacht op financiële markten.
Wat is een rentecurve?
Een rentecurve geeft het verband weer tussen de rente en de resterende looptijd van vergelijkbare schuldbewijzen, meestal staatsobligaties. Aan de ene kant staan korte looptijden, bijvoorbeeld enkele maanden of één jaar. Verder naar rechts komen obligaties met looptijden van vijf, tien of soms dertig jaar.
De korte rente en lange rente worden niet op precies dezelfde manier bepaald. De korte rente wordt relatief sterk beïnvloed door het actuele beleid van centrale banken. De lange rente kijkt meer vooruit en wordt onder andere beïnvloed door verwachtingen over inflatie, economische groei en toekomstig rentebeleid.
Ook De Nederlandsche Bank legt bij haar uitleg over rente dit onderscheid uit. De korte geldmarktrente ligt doorgaans dicht bij de beleidsrente, terwijl voor de lange rente verwachtingen over de toekomst een belangrijkere rol spelen.
De rentecurve brengt al die looptijden samen in één beeld.
Hoe ziet een normale rentecurve eruit?
Onder normale omstandigheden ligt de lange rente meestal hoger dan de korte rente. De curve loopt dan van links naar rechts omhoog.
Daarvoor bestaan verschillende verklaringen. Wie geld voor langere tijd uitleent, weet minder goed wat er gedurende de looptijd gebeurt met inflatie, economische groei en marktrente. Beleggers kunnen daarom voor een langere looptijd een hogere vergoeding verlangen.
Een oplopende curve betekent niet automatisch dat de economie sterk zal groeien. Het is vooral een weergave van de prijzen en verwachtingen die op dat moment in de obligatiemarkt zijn verwerkt.
Een eenvoudig fictief voorbeeld:
- 1-jaarsrente: 2,0%
- 5-jaarsrente: 2,5%
- 10-jaarsrente: 3,0%
Wanneer deze punten in een grafiek worden gezet, ontstaat een oplopende lijn.
Wat is een vlakke rentecurve?
Soms wordt het verschil tussen korte en lange rentes erg klein. Een obligatie met een looptijd van één jaar kan dan bijvoorbeeld bijna dezelfde rente bieden als een obligatie met een looptijd van tien jaar.
De rentecurve wordt dan vlak.
Zo’n situatie kan ontstaan wanneer beleggers verwachten dat de huidige economische omstandigheden of het rentebeleid in de toekomst gaan veranderen. De markt verlangt dan nauwelijks extra rente voor een langere looptijd.
Een vlakker wordende curve trekt daarom vaak de aandacht van economen en beleggers. Het kan wijzen op toenemende onzekerheid over groei en rente, maar één afzonderlijk moment is onvoldoende om daar harde conclusies uit te trekken.
Wat betekent een omgekeerde rentecurve?
Bij een omgekeerde of inverse rentecurve ligt de korte rente hoger dan de lange rente. De lijn loopt dan juist naar beneden.
Stel bijvoorbeeld:
- 1-jaarsrente: 4,0%
- 5-jaarsrente: 3,2%
- 10-jaarsrente: 2,8%
Een mogelijke verklaring is dat de korte rente op dat moment hoog is, terwijl financiële markten verwachten dat rente en economische groei later zullen afnemen. Beleggers kunnen daardoor bereid zijn langlopende obligaties tegen een relatief lagere rente te kopen.
Een inverse rentecurve wordt regelmatig in verband gebracht met de kans op een economische vertraging. Dat betekent echter niet dat iedere omkering automatisch door een recessie wordt gevolgd of dat hiermee het moment van een economische omslag nauwkeurig kan worden voorspeld.
De curve is een indicator, geen voorspelling met zekerheid.
Waarom kijken beleggers naar het verschil tussen korte en lange rente?
In plaats van de volledige curve te bestuderen, kijken marktpartijen vaak naar het renteverschil tussen twee specifieke looptijden. Een bekend voorbeeld is het verschil tussen een korte rente en de rente op een tienjarige staatsobligatie.
Wanneer het verschil groter wordt, wordt gesproken van een steilere rentecurve. Wordt het verschil kleiner, dan vlakt de curve af.
Voor beleggers kan dit extra context geven bij ontwikkelingen op aandelen- en obligatiemarkten. Een verandering van de rentecurve kan bijvoorbeeld laten zien dat verwachtingen over toekomstige inflatie of het beleid van centrale banken verschuiven.
De ECB publiceert voor het eurogebied verschillende officiële rentecurves en omschrijft de curve als de relatie tussen marktrente en de resterende looptijd van schuldpapier. Volgens de centrale bank weerspiegelen deze rentes onder meer verwachtingen over toekomstige inflatie, reële rente en risico.
Welke invloed heeft rente op obligaties?
Voor bestaande obligaties is rente bijzonder belangrijk. Wanneer de marktrente stijgt, worden eerder uitgegeven obligaties met een lagere vaste rente relatief minder aantrekkelijk. Hun marktprijs kan daardoor dalen.
Daalt de marktrente, dan kan juist het tegenovergestelde gebeuren.
Bij langlopende obligaties is de gevoeligheid voor renteveranderingen doorgaans groter dan bij obligaties die binnenkort worden afgelost. Daarom is niet alleen het niveau van de rente belangrijk, maar ook hoe de rente voor verschillende looptijden verandert.
De rentecurve helpt om dat verschil zichtbaar te maken.
Is de rentecurve bruikbaar voor aandelenbeleggers?
Ook wie uitsluitend in aandelen belegt, kan iets aan de rentecurve hebben. Rente speelt namelijk een rol bij financieringskosten voor bedrijven en bij de waardering van toekomstige bedrijfswinsten.
Daarnaast beïnvloedt rente de aantrekkelijkheid van verschillende beleggingscategorieën. Wanneer veilige obligaties meer rente bieden, kunnen sommige beleggers minder bereid zijn risico te nemen in aandelen. Bij zeer lage obligatierentes kan het omgekeerde effect optreden.
De invloed verschilt echter sterk per bedrijf en sector. Banken reageren bijvoorbeeld anders op renteontwikkelingen dan snelgroeiende technologiebedrijven of ondernemingen met veel schulden.
De rentecurve moet daarom vooral als aanvullende marktinformatie worden gebruikt.
Kijk naar de ontwikkeling, niet naar één moment
Een veelgemaakte fout is te veel betekenis geven aan één stand van de rentecurve. Financiële markten veranderen voortdurend. Een curve kan steiler worden, vervolgens afvlakken en enige tijd later weer van vorm veranderen.
Daarom is vooral de ontwikkeling interessant.
Wie de rentecurve volgt, kan letten op vragen als: stijgt vooral de korte rente of juist de lange rente? Wordt het verschil tussen beide groter? En welke verwachtingen over inflatie en centrale banken kunnen daarachter zitten?
Dat levert geen gegarandeerde voorspelling van aandelenkoersen of economische groei op. Wel biedt het een extra manier om te begrijpen hoe financiële markten naar de toekomst kijken.
De rentecurve als thermometer van verwachtingen
De rentecurve lijkt op het eerste gezicht een technisch onderwerp, maar het basisprincipe is eenvoudig: verschillende looptijden hebben verschillende rentes en samen vormen ze een curve.
Een normale, vlakke of omgekeerde curve vertelt iets over de verhouding tussen korte en lange rente. Veranderingen daarin kunnen aanwijzingen geven over verwachtingen rond inflatie, groei en toekomstig rentebeleid.
Voor beleggers is de rentecurve daarom vooral nuttig als context. Niet als zelfstandig koop- of verkoopsignaal, maar als een van de instrumenten waarmee ontwikkelingen op financiële markten beter kunnen worden geïnterpreteerd.