
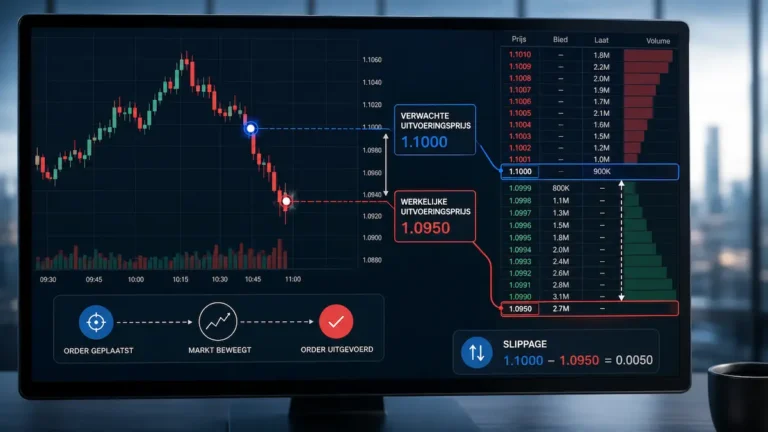
Wie actief handelt op de beurs verwacht meestal dat een order wordt uitgevoerd tegen ongeveer de koers die op het scherm staat. Toch kan de uiteindelijke uitvoeringsprijs afwijken van de prijs die zichtbaar was op het moment dat de order werd geplaatst. Dat verschil wordt slippage genoemd.
Slippage is een normaal verschijnsel op financiële markten en kan voorkomen bij aandelen, indices, futures, valuta en andere verhandelbare instrumenten. Vooral wanneer koersen snel bewegen of wanneer er weinig handel is, kan het verschil tussen de verwachte en de daadwerkelijke uitvoeringsprijs oplopen.
Voor traders is het daarom belangrijk om niet alleen naar de richting van een transactie te kijken, maar ook naar de manier waarop een order daadwerkelijk in de markt wordt uitgevoerd.
Wat betekent slippage?
Slippage is het verschil tussen de prijs waartegen een trader verwacht een order uit te voeren en de prijs waartegen de transactie uiteindelijk daadwerkelijk plaatsvindt.
Stel dat een aandeel rond €50,00 noteert en een trader een marktorder plaatst om het aandeel te kopen. Tegen de tijd dat de order op de beurs wordt uitgevoerd, kan de beste beschikbare verkoopprijs bijvoorbeeld €50,04 zijn.
De trader koopt dan voor €50,04 in plaats van voor €50,00. De vier cent verschil is negatieve slippage.
Het tegenovergestelde is eveneens mogelijk. Als de order voor €49,97 wordt uitgevoerd, krijgt de trader juist een gunstigere prijs dan verwacht. Dat wordt positieve slippage genoemd.
Slippage hoeft dus niet per definitie nadelig te zijn, al wordt de term in de praktijk vaak gebruikt wanneer een uitvoering slechter uitvalt dan verwacht.
Hoe ontstaat slippage?
Een beurskoers is geen vaste prijs waartegen onbeperkt kan worden gekocht of verkocht. Achter iedere koers bevindt zich een orderboek met koop- en verkooporders van andere marktpartijen.
Wanneer een order naar de markt wordt gestuurd, moet er aan de andere kant voldoende aanbod of vraag beschikbaar zijn om de order uit te voeren.
DEGIRO legt bij de beschrijving van het orderproces uit dat een order zelfs in meerdere delen kan worden uitgevoerd wanneer er op één prijsniveau niet voldoende stukken beschikbaar zijn. De mate waarin dat gemakkelijk kan, hangt samen met de liquiditeit van de markt.
Hierdoor kan een grotere order bijvoorbeeld deels worden uitgevoerd op €50,00, deels op €50,01 en deels op €50,03. De gemiddelde uitvoeringsprijs ligt dan hoger dan de koers die de trader aanvankelijk zag.
Volatiliteit vergroot de kans op slippage
Een belangrijke oorzaak van slippage is volatiliteit. Wanneer koersen snel veranderen, kan een prijs verdwenen zijn voordat een order daadwerkelijk is uitgevoerd.
Dat gebeurt bijvoorbeeld rond:
- belangrijke economische cijfers;
- rentebesluiten van centrale banken;
- kwartaalcijfers van ondernemingen;
- onverwacht bedrijfsnieuws;
- geopolitieke ontwikkelingen;
- plotseling sterke koersbewegingen.
In rustige marktomstandigheden zijn er vaak veel koop- en verkooporders dicht bij de actuele koers. Tijdens hectische handelsmomenten kan het orderboek sneller veranderen, waardoor de eerstvolgende beschikbare prijs verder weg ligt.
Zelfs een zeer korte periode tussen het verzenden en uitvoeren van een order kan dan verschil maken.
Ook liquiditeit speelt een belangrijke rol
Slippage hangt niet alleen samen met snelheid, maar ook met liquiditeit.
Een liquide markt heeft veel kopers en verkopers en doorgaans relatief veel orders rond de actuele koers. Bij minder liquide aandelen of andere instrumenten kan het verschil tussen verschillende prijsniveaus groter zijn.
Een order van beperkte omvang heeft in een zeer liquide aandeel mogelijk nauwelijks invloed op de uitvoeringsprijs. Diezelfde order kan bij een klein en weinig verhandeld aandeel meerdere prijsniveaus in het orderboek aanspreken.
Daardoor neemt de gemiddelde aankoopprijs toe of daalt de gemiddelde verkoopprijs.
Ook de omvang van de order is dus van belang. Hoe groter de order ten opzichte van de beschikbare liquiditeit, hoe groter de kans dat verschillende prijsniveaus nodig zijn om de volledige transactie uit te voeren.
Slippage bij een marktorder
Bij een marktorder krijgt snelheid van uitvoering prioriteit. De opdracht is in feite om zo snel mogelijk tegen de beste op dat moment beschikbare prijzen te kopen of verkopen.
Daar staat tegenover dat vooraf geen exacte uitvoeringsprijs wordt gegarandeerd.
In een liquide en rustige markt hoeft dat nauwelijks een probleem te zijn. Wanneer de markt echter snel beweegt, kan de daadwerkelijk verkregen koers duidelijk afwijken van de laatst getoonde prijs.
Dat is een belangrijk verschil tussen een marktorder en een limietorder.
Kan een limietorder slippage voorkomen?
Met een limietorder stelt een trader een maximale aankoopprijs of minimale verkoopprijs vast.
Staat een aandeel bijvoorbeeld op €50 en wil een trader maximaal €50,05 betalen, dan kan een kooplimiet op €50,05 worden ingevoerd. De order mag vervolgens alleen tegen €50,05 of lager worden uitgevoerd.
Dat geeft meer controle over de prijs en beperkt het risico dat een aankoop veel duurder wordt uitgevoerd dan bedoeld.
Daar staat een ander risico tegenover: uitvoering is niet gegarandeerd. Wanneer de koers direct omhoogschiet en niemand meer voor €50,05 of lager wil verkopen, kan de order geheel of gedeeltelijk onuitgevoerd blijven.
LYNX beschrijft deze afweging eveneens: een limietorder geeft meer controle over de prijs, maar kan ertoe leiden dat een transactie niet plaatsvindt wanneer de gewenste prijs niet beschikbaar is. LYNX over limietorders en slippage
De keuze tussen een marktorder en een limietorder is daarom vaak een afweging tussen zekerheid over uitvoering en zekerheid over de maximale of minimale prijs.
Slippage bij een stop-loss
Slippage kan ook belangrijk zijn wanneer een stop-loss wordt gebruikt.
Een stopniveau betekent niet bij ieder ordertype automatisch dat een positie exact op die koers wordt gesloten. Bij veel stoporders wordt na het bereiken van de ingestelde koers een marktorder geactiveerd.
Wanneer de markt zeer snel daalt, kan de eerstvolgende beschikbare koers lager liggen dan het stopniveau.
Stel dat een aandeel op €40 noteert en een stop-loss op €38 staat. Tijdens normaal handelsverkeer kan de positie misschien rond €38 worden gesloten.
Maar als het bedrijf na beurs met onverwacht slecht nieuws komt en het aandeel de volgende ochtend op €35 opent, zijn er mogelijk helemaal geen transacties rond €38 geweest. De verkoop kan dan pas rond de nieuwe beschikbare marktprijs worden uitgevoerd.
Dit wordt ook wel een koersgap genoemd. Slippage bij stops is vooral tijdens dergelijke plotselinge bewegingen een risico.
Slippage is iets anders dan de spread
Slippage en spread worden soms door elkaar gehaald, maar zijn verschillende begrippen.
De spread is het verschil tussen de hoogste biedprijs en de laagste laatprijs.
Als de hoogste koper €49,98 biedt en de goedkoopste verkoper €50,00 vraagt, bedraagt de spread twee cent.
Slippage ontstaat pas wanneer de uiteindelijke uitvoeringsprijs afwijkt van de prijs die de trader bij het plaatsen van de order verwachtte.
Beide kunnen de werkelijke handelskosten beïnvloeden, maar ze ontstaan dus op een andere manier.
Wat betekent slippage voor een tradingstrategie?
Een kleine prijsafwijking lijkt misschien onbelangrijk. Bij veel transacties kan slippage echter optellen.
Een strategie die theoretisch een aantrekkelijk rendement oplevert, kan in de praktijk minder goed presteren wanneer structureel wordt uitgegaan van ideale koop- en verkoopprijzen die niet altijd haalbaar zijn.
Dit is vooral relevant bij:
- zeer kortetermijnhandel;
- strategieën met kleine winstdoelen;
- veel transacties;
- grote ordergroottes;
- handel in minder liquide markten.
Bij een strategie die gemiddeld slechts enkele tienden van een procent per transactie probeert te verdienen, kan een relatief kleine afwijking in de uitvoering al een merkbare invloed hebben.
Daarom hoort slippage, net als transactiekosten en spreads, thuis in een realistische beoordeling van handelsresultaten.
Hoe kan een trader het risico op slippage beperken?
Slippage volledig uitsluiten is op een vrije markt meestal niet mogelijk. Traders kunnen het risico wel verkleinen.
Een mogelijkheid is handelen in liquide markten, waar doorgaans meer koop- en verkooporders beschikbaar zijn. Ook kan voorzichtigheid rond belangrijke nieuwsberichten en andere perioden met uitzonderlijk hoge volatiliteit helpen.
Daarnaast kan het gebruik van limietorders meer controle geven over de maximale aankoopprijs of minimale verkoopprijs.
Daar staat steeds een afweging tegenover. Meer controle over de prijs kan betekenen dat een order niet wordt uitgevoerd. Een marktorder vergroot juist de kans op snelle uitvoering, maar geeft minder zekerheid over de precieze prijs.
Slippage hoort bij echte orderuitvoering
Slippage is geen uitzonderlijke fout in het handelssysteem, maar een gevolg van de manier waarop financiële markten werken.
Tussen het bekijken van een koers en de daadwerkelijke uitvoering van een order kan de beschikbare prijs veranderen. Hoe snel dat gebeurt, hangt onder andere af van volatiliteit, liquiditeit, ordergrootte en het gebruikte ordertype.
Voor traders is het daarom verstandig om bij het beoordelen van een strategie niet alleen rekening te houden met instap- en uitstapkoersen op een grafiek. Ook de praktische uitvoerbaarheid van transacties telt mee.
Wie begrijpt hoe slippage ontstaat, kan beter inschatten waarom een werkelijke transactie soms tegen een andere koers wordt uitgevoerd dan vooraf werd verwacht.